AP위성, 위성의 '뇌'를 만드는 숨은 강자 — 적자의 계곡을 지나 양산의 문턱으로
2025년 실적 공시 기준 · 2026년 3월 IR 리포트 기준 컨센서스 반영
화려한 로켓 뒤에 숨은, 위성의 '뇌'를 만드는 기업
우주 항공 산업이라는 단어를 들으면 대부분의 사람들은 거대한 로켓이 불꽃을 뿜으며 발사되는 장면이나 우주 공간을 유영하는 인공위성의 화려한 모습을 먼저 떠올립니다. 시장의 수많은 우주 테마주 역시 이런 시각적 화려함을 앞세워 투자자들의 기대감을 자극하죠. 하지만 주식 투자 관점에서 정말 주목해야 할 곳은, 겉으로 보이는 화려함 뒤에서 위성이 실제로 작동하도록 핵심 두뇌를 공급하는 내실 있는 기술 기업입니다. 오늘 살펴볼 AP위성(211270)은 인공위성의 탑재컴퓨터(OBC)와 위성통신 단말기 핵심 부품을 직접 설계·양산하는 국내 우주항공 전장 기업입니다.
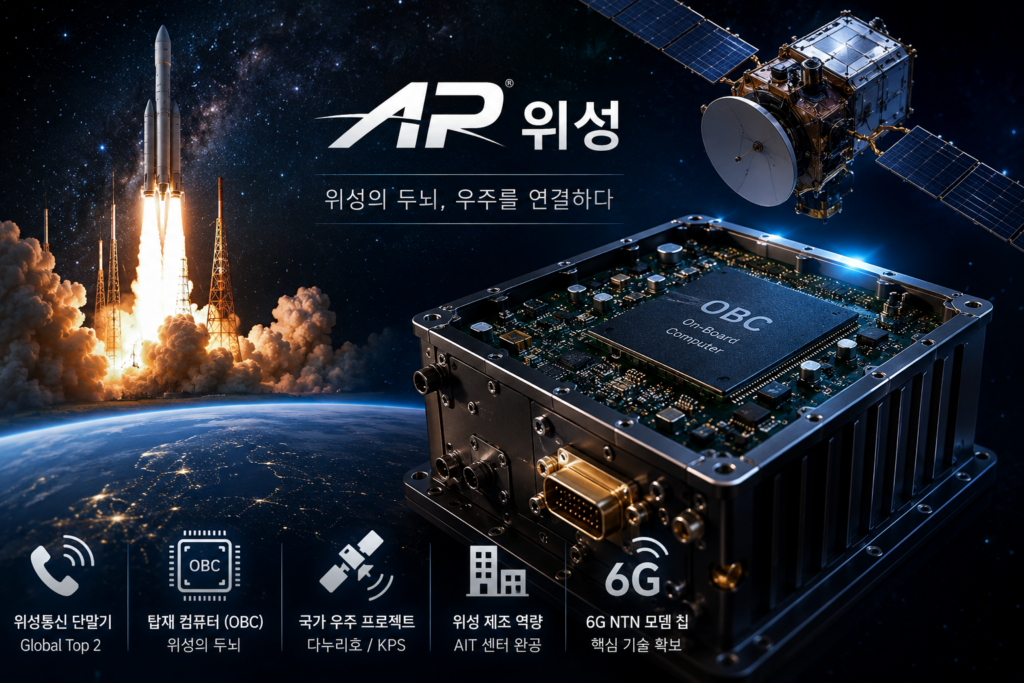
많은 투자자가 사명만 보고 자체 위성을 운영하거나 통신 서비스를 제공하는 플랫폼 기업으로 오해하곤 합니다. 하지만 이 회사의 본질은 위성통신 단말기와 인공위성 전장품(탑재컴퓨터, 자료처리장치 등)을 설계·제조하는 하드웨어 및 SoC 설계 기업입니다. 사업은 크게 통신사업부(2025년 매출 비중 64%)와 위성사업부(36%)라는 두 축으로 구성되어 있습니다.
위성통신 단말기: 20년째 이어지는 독점 공급 구조
통신사업부는 중동의 위성통신 사업자 THURAYA에 위성 휴대폰과 단말기를 20년 가까이 독점 공급해 온 사업입니다. 사막, 대양, 고산지대처럼 기지국 인프라가 없는 음영 지역에서 통신을 가능하게 하는 특수 장비로, 국내에서는 체감하기 어렵지만 인프라가 부족한 중동·아프리카 시장에서는 수요가 꾸준한 제품군입니다.
이 사업의 진짜 해자는 눈에 잘 띄지 않는 곳에 있습니다. 위성통신 단말기의 핵심 부품인 Baseband Modem SoC(통신 모뎀·RF 처리·프로토콜 스택이 하나로 집적된 반도체)는 위성 사업자마다 접속 규격이 달라 범용 제품이 존재하지 않습니다. 이 SoC를 자체 설계할 수 있는 기업은 전 세계적으로 Hughes, Motorola, Qualcomm, AP위성 정도로 극소수에 불과합니다. 위성통신 단말기 시장 자체가 스마트폰 시장 대비 규모가 매우 작아, 대형 반도체 기업이 굳이 뛰어들 유인이 없기 때문입니다. 다만 2025년에는 THURAYA 3호 위성의 기능 이상으로 관련 매출이 줄었고, 이후 THURAYA 4호가 궤도에 안착하면서 서비스 정상화 기대감이 형성된 상황입니다. 여기에 2025년에는 영국 Inmarsat向 신규 수주(146억원)를 확보하며 창사 이래 처음으로 고객사를 다변화했다는 점도 눈여겨볼 부분입니다.
위성사업부: 부품 납품에서 위성 완제품 제조사로
위성사업부는 위성의 '중앙 컴퓨터'로 불리는 탑재컴퓨터(OBC)와 고속자료처리장치(PDHU), 지상시험지원장비(EGSE) 등을 개발합니다. OBC는 스마트폰의 AP나 자동차의 ECU처럼 위성의 자세 제어, 태양전지판 구동, 지상국 통신 등 모든 활동을 총괄하는 장치로, 영하 100도 이하의 극한 환경과 우주 방사선을 견뎌야 해 기술 진입 장벽이 매우 높습니다.
AP위성은 한국항공우주연구원으로부터 다목적실용위성 3A호(아리랑 3A호)의 본체 체계 설계 기술을 이전받아 민간 기업 최초로 위성 본체를 주관한 이력이 있고, 2022년에는 대한민국 최초 달 궤도선 다누리(KPLO)의 탑재컴퓨터 개발에 참여했습니다. 이후 천리안위성 2A호·3호 개발에도 참여하며 정지궤도 위성 탑재컴퓨터 기술력을 쌓아왔고, 2025년에는 다목적실용위성 7호의 영상자료처리장치(IDHU) 공급을 수행했습니다. 2026년 6월에는 천리안위성 5호(기상청·우주항공청 발주, 2031년 발사 목표)의 탑재컴퓨터 개발 계약을 95억원 규모로 체결했는데, 이는 2025년 매출액의 약 19.8%에 해당하는 대형 계약입니다.
또한 2025년 10월에는 자체 위성 조립·통합·시험이 가능한 AIT(Assembly, Integration & Test) 센터를 구축하며, 외주 없이 소형 위성을 직접 조립·시험할 수 있는 체계를 갖췄습니다. 현재는 한국형위성항법시스템(KPS, 총 3.7조원 규모·8기)과 선박자동식별시스템(AIS) 탑재체(40기) 등 국가 프로젝트에서 축적한 기술력을 한화시스템의 초고해상도 SAR 시험위성 사업 등 민간 상용 위성 프로그램으로도 확장하는 중입니다.
실적 현황: 2025년은 '숨겨진 강자'의 첫 적자였다
여기서 투자자가 반드시 짚고 넘어가야 할 지점이 있습니다. AP위성은 2025년 설립 이래 처음으로 적자를 기록했습니다. 국책 사업 중심의 매출 구조상 사업 일정이 지연되면 실적 변동성이 커질 수 있다는 리스크가 실제로 현실화된 해였습니다.
| 구분 | 2024년 (실적) | 2025년 (실적) | 2026년 (컨센서스 전망) |
|---|---|---|---|
| 매출액 | 586.3억원 | 478.1억원 (-18.5%) | 631억원 (+32.0%) |
| 영업이익 | 73.0억원 | -39.9억원 (적자전환) | 87억원 (OPM 13.8%) |
| 당기순이익 | 104.3억원 | -24.2억원 (적자전환) | - |
| 자산총계 | 1,351.6억원 | 1,270.5억원 | - |
| 부채총계 | 299.4억원 | 232.2억원 | - |
| 자본총계 | 1,052.2억원 | 1,038.4억원 | - |
| 시가총액 (참고) | 약 2,451억~2,650억원 (2026년 3월~5월 기준, FY2026E PER 약 28.9배) | ||
※ 개별(별도)기준, 금융감독원 전자공시시스템(DART) 2025년 사업연도 실적 공시 및 증권사 컨센서스 기준. 2026년 수치는 확정 실적이 아닌 리서치 전망치입니다.
2025년 사업부문별 매출 구성
| 부문 | 2025년 매출 | 전년 대비 |
|---|---|---|
| 위성통신 단말기 | 264억원 | -1.7% |
| 위성통신 단말기 개발 | 44억원 | -38.3% |
| 인공위성 및 부분품 개발 | 171억원 | -29.4% |
핵심 이력 타임라인
Bull vs Bear
🐂 상승 논리
- 위성통신 SoC 자체 설계가 가능한 전 세계 극소수 기업 중 하나
- KPS·AIS 양산 전환으로 반복 매출 구조 진입 기대
- Inmarsat 신규 수주로 창사 이래 첫 고객 다변화
- AIT 센터 완공으로 위성 완제품 제조 역량 내재화
- 우주항공 피어 평균 대비 밸류에이션 할인 구간(피어 PER 95.8배 대비 자사 28.9배 수준)
🐻 하락 논리 / 리스크
- 2025년 창사 이래 첫 영업적자·순손실 기록
- 국책 사업 의존도가 높아 일정 지연 시 분기 실적 변동성 확대
- THURAYA 등 특정 해외 고객사 매출 편중
- 2026년 전망치는 컨센서스일 뿐 확정 실적이 아님
- 신규 계약 초기 마진율이 낮아 흑자전환 속도가 예상보다 늦어질 가능성
행복한 빈이의 개인 관점
AP위성을 볼 때 가장 조심해야 할 부분은, '위성의 뇌를 만드는 희소 기술 기업'이라는 서사와 '2025년 첫 적자를 낸 회사'라는 현실이 동시에 존재한다는 점입니다. 저는 이 두 가지를 분리해서 보려고 합니다. 기술적 해자(Baseband Modem SoC 자체 설계, OBC 개발 이력)는 실제로 검증된 강점이고, 국가 우주 프로그램에 반복적으로 이름을 올리는 이력도 무시하기 어렵습니다.
다만 2026년 컨센서스가 그리는 V자 회복은 어디까지나 '전망'이라는 점을 스스로 계속 상기하고 있습니다. 국책 사업 중심 매출 구조는 좋을 때는 안정적 캐시카우가 되지만, 예산 배정이나 발주 일정이 한 분기라도 밀리면 곧바로 실적에 반영되는 구조이기도 합니다. 실제로 2025년의 적자전환도 '사업 일정 조정'과 '수주 여건 변화'가 직접적인 원인이었죠.
그래서 저는 이 종목을 '이번 분기 실적을 보고 판단할 종목'이 아니라, KPS·AIS 양산 전환이 실제 매출로 찍히는지 분기별로 확인해가며 장기적으로 지켜볼 종목으로 분류하고 있습니다. 천리안 5호 계약처럼 개별 수주 공시가 나올 때마다 계약 규모와 원가율 개선 여부를 함께 체크하는 습관이 필요해 보입니다.
본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 본문에 인용된 재무 수치는 금융감독원 전자공시시스템(DART) 공시자료 및 증권사 리서치 자료를 기반으로 작성되었으며, 이후 정정공시나 실적 발표로 변경될 수 있습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.
</div> </div> <!-- /wp:html -->


댓글
댓글 쓰기