인튜이티브 머신스(LUNR), 달 착륙 기업을 넘어 '달 경제 인프라' 플랫폼으로
1. 인튜이티브 머신스, '달에 가는 회사'가 아니라 '달의 인프라를 짓는 회사'
민간 주도 우주 경제가 빠르게 재편되면서 우주항공 섹터에 대한 투자자들의 관심도 뜨거워지고 있습니다. 그중에서도 가장 주목받는 기업 중 하나가 인튜이티브 머신스(Nasdaq: LUNR)입니다. 많은 분들이 이 회사를 '달에 착륙선을 보내는 이벤트성 기업'으로 떠올리지만, 실제 비즈니스 모델은 달 착륙 그 자체보다 훨씬 멀리 보고 있습니다.
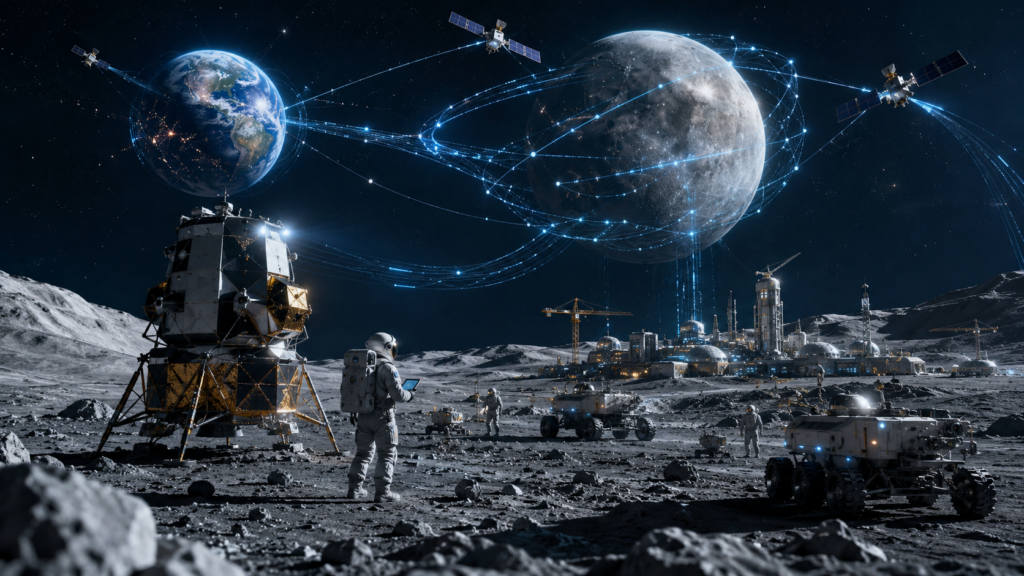
회사가 그리는 그림은 미래 달 경제 체제에서 물류·통신·항행 인프라를 선점하는 '플랫폼 사업자'입니다. 지구로 비유하면 전 세계 물류를 책임지는 운송회사와, 통신 인프라를 제공하는 이동통신사의 역할을 동시에 달이라는 새로운 공간에서 수행하겠다는 구상입니다.
2. 4대 사업 축으로 재편된 비즈니스 모델
2024~2026년 사이 굵직한 인수합병을 거치면서 인튜이티브 머신스의 사업 구조는 기존 3개 축에서 4개 축으로 확장되었습니다.
① 달 착륙선 & 탐사 서비스 (Lander)
노바(Nova) 시리즈 착륙선을 통해 NASA의 민간 달 탑재체 수송 서비스(CLPS) 프로그램을 수행하는 핵심 사업입니다.
② 우주 통신·항행 인프라 (Near Space Network)
GPS와 인터넷이 없는 달 표면에서 탐사 차량과 기지가 통신할 수 있는 인프라를 구축하는 사업으로, NASA Near Space Network(NSN) 계약이 핵심입니다.
③ 위성 제조 & 우주선 설계 (신규 — Lanteris·KinetX)
2026년 1월 약 8억~8.5억 달러 규모로 인수한 Lanteris Space Systems와 항행 솔루션 기업 KinetX를 통해 위성 제조 및 우주선 설계 역량을 내부화했습니다. 이를 통해 회사는 단순 임무 수행 업체에서 수직 계열화된 '우주 프라임 컨트랙터'로의 전환을 본격화하고 있습니다.
④ 국방 & 우주안보 (National Security)
미국 우주군 및 국가안보 관련 프로젝트 수주를 확대하고 있는 영역으로, 최근 대형 계약을 추가로 확보하며 매출 다변화의 한 축으로 자리잡고 있습니다.
3. 미션 트랙 레코드: 성공과 실패를 함께 짚어야 할 때
투자 판단에 있어 가장 중요한 변수 중 하나는 '착륙 성공률'입니다. 인튜이티브 머신스의 미션 히스토리는 다음과 같습니다.
IM-1 (오디세우스, 2024년 2월)
미국 민간기업 최초로 달 착륙에 성공한 기념비적인 미션입니다. 착륙 시 기체가 옆으로 기울어지는 문제가 있었지만, 임무 자체는 성공으로 평가받았습니다.
IM-2 (아테나, 2025년 3월)
남극 인근 몬스 모우톤 지역을 목표로 했으나, 의도한 지점에서 약 250m 떨어진 분화구에 측면으로 착륙하면서 임무가 조기 종료되었습니다. 다만 착륙 직후 일부 데이터(드릴 전개 등)는 NASA로 전송되었습니다. 이 사례는 우주 산업 특유의 '단 한 번의 실패가 신뢰도에 미치는 영향'을 보여주는 대표적인 케이스입니다.
IM-3 (2026년 상반기 예정)
2021년 NASA로부터 약 7,750만 달러 규모의 고정가 계약으로 수주한 미션으로, 레이너 감마 지역에 NASA 과학 탑재체 4기(소형 로버 2기 포함)를 수송할 예정입니다. 특히 이번 미션에는 NSN 계약을 지원할 첫 번째 달 데이터 중계 위성이 함께 탑재된다는 점에서, 착륙 성공 여부와 별개로 NSN 사업 진행 상황을 가늠할 중요한 이벤트입니다.
4. 2026년 1분기 실적 공시 분석 (Form 10-Q / 8-K 기준)
2026년 5월 14일 발표된 1분기 실적은 사상 최대 매출을 기록했지만, 컨센서스 대비 매출과 EPS는 모두 하회했습니다. 시장은 어닝 미스보다 급증한 수주잔고와 첫 분기 흑자 전환한 조정 EBITDA에 더 주목하며 주가는 발표 당일 상승 마감했습니다.
| 항목 (2026 1Q 기준) | 2025년 1분기 | 2026년 1분기 | 변동 |
|---|---|---|---|
| 매출 | $62.5M | $186.7M | +199% (역대 최대) |
| 순손실 | 약 -$11.5M | -$37.4M | 적자 확대 (+225%) |
| 주당순손실(EPS) | - | -$0.25 | 컨센서스 -$0.06 대비 악화 |
| 조정 EBITDA | 적자 | +$2.7M | 분기 최초 흑자 전환 |
| 수주잔고(Backlog) | 약 $0.21B | $1.055B | +약 400% |
| 고정가 수주잔고 | - | $792.3M | - |
| 보유 현금 | - | $231.6M | 영업현금 -$54.8M 사용 |
| 2026 연간 매출 가이던스 | $900M ~ $1.0B (재확인, 60~65% 수주잔고 전환 가정) | ||
5. 핵심 계약 현황 — 정부 인프라 계약의 무게감
인튜이티브 머신스의 밸류에이션을 지지하는 근거는 결국 '국가 공인 인프라 계약'을 얼마나 선점했느냐에 있습니다. 현재까지 확보한 대형 계약은 다음과 같습니다.
| 계약명 | 발주처 | 최대 계약 규모 | 비고 |
|---|---|---|---|
| Near Space Network (NSN) | NASA | $4.82B | 5년 기본 + 5년 옵션, 복수사업자 IDIQ |
| Andromeda (우주영역인식) | 美 우주군 | $6.24B | 10년, 지구동기궤도 물체 탐지·추적 |
| CLPS 전체 한도 | NASA | $2.6B | 2028년까지, 5개 사업자 공동 풀 |
| IM-3 미션 계약 | NASA | $77.5M | 2021년 수주, 2026년 상반기 발사 예정 |
여기서 주의할 점은, NSN과 Andromeda 계약 모두 '복수사업자 IDIQ' 방식이라는 것입니다. 즉 인튜이티브 머신스가 유일한 사업자가 아니며, 발표된 숫자는 '받을 수 있는 최대치'일 뿐 확정 매출이 아닙니다. 다만 시장에 가장 먼저 진입해 우위를 점했다는 점에서, 향후 발주가 본격화될 경우 선점 효과를 누릴 가능성이 높습니다.
6. 최근 M&A 행보 — 수직계열화 가속
Lanteris Space Systems 인수 (2026년 1월, 약 $800M~$851M)
위성 제조 역량을 내부화한 핵심 인수로, 이번 인수를 통해 회사는 'KinetX(항행 솔루션) + Lanteris(위성 제조) + 본업(착륙선·통신)'을 결합한 종합 우주 프라임 컨트랙터로의 전환을 공식화했습니다. 1분기 수주잔고 급증분의 상당 부분도 이 인수에서 비롯되었습니다.
Goonhilly Earth Station 인수 계약 (2026년 5월 발표, 약 £37M)
영국 Goonhilly Earth Station과 그 미국 자회사 COMSAT을 인수하는 정의 계약을 체결했습니다. 2개 대륙에 걸친 안테나 44기가 추가되면서, 달·심우주 통신 및 위치·항법·시각(PNT) 서비스를 위한 지상-우주 통합 네트워크 확장이 기대됩니다. NSN 사업의 실질적인 인프라 기반을 강화하는 행보로 해석됩니다.
7. 향후 주가를 좌우할 3대 성장 시나리오
장기적으로 인튜이티브 머신스의 주가 흐름을 결정지을 핵심 변수는 다음 세 가지로 요약할 수 있습니다.
① 아르테미스 프로그램 확대 시나리오 — NASA의 아르테미스 계획이 본격화되면 착륙선·화물 운송 수요가 기하급수적으로 늘어날 수 있습니다.
② 달 기지 인프라 사업자 시나리오 — 달 기지 건설이 시작되면 대체 불가능한 통신·물류 플랫폼 사업자로 자리매김할 수 있습니다.
③ 국방·우주안보 매출 비중 확대 시나리오 — Andromeda 계약을 시작으로 미 정부의 우주 안보 투자 확대 수혜를 받아 매출 구조가 다변화될 수 있습니다.
8. 투자자가 반드시 체크해야 할 5대 리스크 (2026년 업데이트)
장기 성장 스토리는 매력적이지만, 2026년 들어 실제로 현실화된 리스크들도 함께 짚어볼 필요가 있습니다.
① 착륙 성공률 리스크 — IM-2의 측면 착륙 사례에서 보듯, 단 한 번의 실패가 신뢰도에 치명적 영향을 줄 수 있습니다. IM-3의 성패가 단기 주가에 중요한 변수입니다.
② 정부 예산·계약 변동성 — 2026년 1월에는 NASA 핵심 계약의 불확실성과 일부 로버 계약이 경쟁사로 넘어간 이슈로 일부 애널리스트가 'Buy'에서 'Hold'로 등급을 하향한 바 있습니다.
③ 수익성 문제 — 매출은 급증했지만 1분기에도 3,740만 달러의 순손실을 기록했습니다. 조정 EBITDA가 처음으로 흑자(+$270만)로 전환된 점은 긍정적이지만, GAAP 기준 흑자 전환까지는 시간이 필요합니다.
④ 자금조달·희석 리스크 — 이 리스크는 실제로 현실화되었습니다. 회사가 추가 자금 조달 계획을 발표하자 주가는 단기간 약 12% 급락했습니다. M&A를 통한 외형 확장이 빨라질수록 추가 증자 가능성도 함께 커집니다.
⑤ 자금 이동·경쟁 심화 리스크 — 2026년 6월 스페이스X의 나스닥 상장(IPO) 이후, 소형 우주주 전반에서 자금이 빠져나가는 현상이 나타났습니다. LUNR 역시 최근 한 달간 약 25% 하락했으며, 스페이스X·블루오리진 등 대형 사업자와의 주도권 경쟁은 여전히 진행 중인 변수입니다.
Bull Case
- NSN($4.82B)·Andromeda($6.24B) 등 정부 인프라 계약 선점
- 2026년 1분기 매출 199% 증가, 첫 조정 EBITDA 흑자
- Lanteris·Goonhilly 인수로 수직계열화·매출 다변화 진행
- 수주잔고 $1.05B로 2026년 가이던스($9~10억) 가시성 확보
Bear Case
- IM-2 측면 착륙 등 기술적 실패 트랙 레코드 존재
- 매출 컨센서스·EPS 동반 미스, 여전히 분기 순손실 지속
- 증자 발표 시 주가 -12% 급락 경험, 추가 희석 우려
- 스페이스X IPO 이후 소형 우주주 전반 자금 이탈, 한 달간 -25%
화려한 계약 숫자보다 '현금 흐름의 질'을 먼저 보고 있습니다
개인적으로 인튜이티브 머신스를 볼 때 가장 인상적인 부분은 NSN $4.82B, Andromeda $6.24B 같은 헤드라인 숫자가 아니라, 2026년 1분기에 처음으로 조정 EBITDA가 흑자로 전환됐다는 사실입니다. 그동안 이 회사의 약점은 '계약은 화려한데 현금은 계속 줄어든다'는 점이었는데, 이번 분기를 기점으로 그 흐름이 조금씩 바뀌는 신호로 보입니다.
다만 동시에 IM-2의 측면 착륙 사례는 잊지 말아야 한다고 생각합니다. 우주 산업은 '계약 규모'와 '실행 능력'이 별개의 영역이라는 것을 보여준 사례였고, IM-3의 성공 여부가 단순한 이벤트가 아니라 NSN 사업 전체의 신뢰도와 직결된다는 점에서 2026년 상반기 가장 중요한 체크포인트라고 봅니다.
밸류에이션 측면에서는, 최근 한 달간 스페이스X 상장 이슈로 인한 -25% 하락은 LUNR 자체의 펀더멘털 악화보다는 '소형 우주주에서 빠져나간 자금'의 영향이 더 크다고 판단합니다. 오히려 펀더멘털(매출 199% 성장, 수주잔고 4배 증가, 첫 EBITDA 흑자)과 주가 흐름 사이의 괴리가 커진 구간이라, 단기 변동성을 감내할 수 있는 투자자라면 분할 매수 관점에서 지켜볼 만한 구간이라고 생각합니다.
다만 이 회사는 본질적으로 '정부 예산 사이클'과 '단발성 미션 성패'에 노출된 고변동성 종목입니다. 자산의 일부를 우주 산업의 장기 성장 스토리에 베팅하는 것은 합리적일 수 있지만, 포트폴리오의 핵심 비중으로 다루기보다는 위성통신·국방 우주 테마의 '옵션성 자산'으로 접근하는 것이 개인적으로는 더 안전하다고 봅니다.
본 콘텐츠는 정보 제공 및 기록을 목적으로 작성되었으며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 본문에 포함된 재무 수치 및 계약 정보는 인튜이티브 머신스의 SEC 공시(Form 10-Q, 8-K)와 보도자료, 시세 정보 제공업체의 데이터를 기반으로 작성되었으나, 시점에 따라 변동될 수 있으므로 투자 결정 전 반드시 최신 공시 자료(SEC EDGAR) 및 회사 IR 페이지를 통해 직접 확인하시기 바랍니다. 모든 투자의 최종 책임은 투자자 본인에게 있습니다.
</div> </div> <!-- /wp:html -->


댓글
댓글 쓰기