HBM4 시대의 숨은 승자, 오킨스전자의 기술력과 2026년 투자 전망
HBM4 시대, 왜 테스트 부품 기업을 주목해야 하는가
최근 반도체 시장의 화두는 단연 HBM(고대역폭메모리)입니다.
AI 시대를 맞아 메모리 반도체의 성능 경쟁이 가속화되면서 삼성전자와 SK하이닉스의 설비 투자도 사상 최대 규모로 확대되고 있습니다.
이 흐름 속에서 주목해야 할 기업이 바로 오킨스전자(코스닥 080580)입니다.
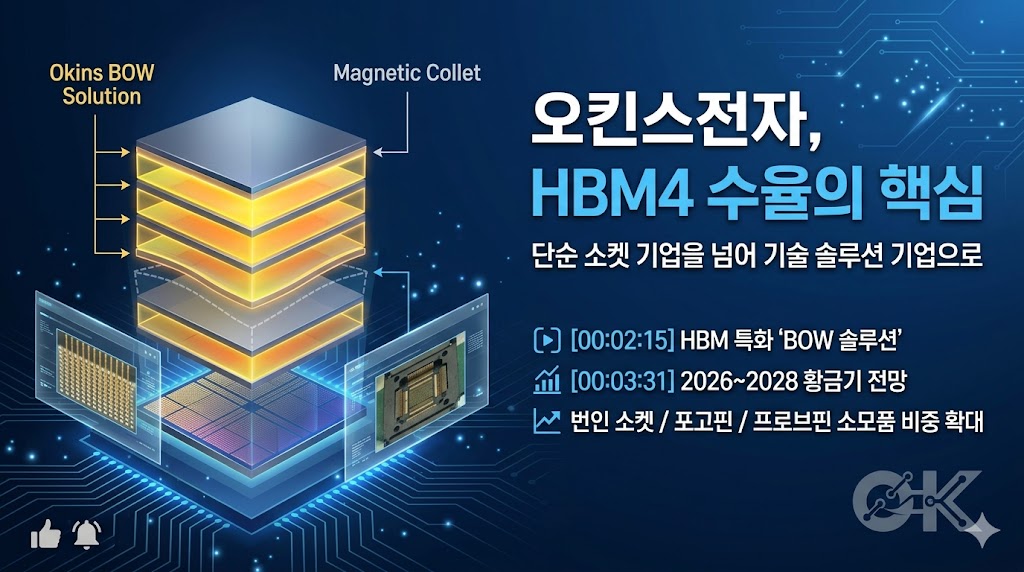
많은 투자자들이 오킨스전자를 단순한 반도체 소켓 제조사로 알고 있지만, 실상을 들여다보면 HBM 테스트 공정의 고부가가치 니치 마켓을 공략하는 핵심 솔루션 기업으로 진화하고 있음을 알 수 있습니다.
1998년 번인 소켓 국산화에 성공하며 설립된 이 기업은, 28년의 업력을 바탕으로 소켓부터 프로브핀, 마그네틱 콜렛, 테스트 용역까지 아우르는 수직적 밸류체인을 완성해가고 있습니다.
오킨스전자의 사업 구조: 메모리 증설 사이클의 직접 수혜
오킨스전자의 가장 큰 투자 매력은 국내 메모리 양대 산맥인 삼성전자와 SK하이닉스의 증설 사이클에 직접 연동되는 사업 구조입니다.
HBM은 칩을 수직으로 적층하는 구조라 공정 난도가 매우 높습니다.
층수가 높아질수록 테스트의 중요성은 커지며, 오킨스전자가 공급하는 번인 소켓·포고핀·프로브핀 등의 사용량과 단가가 동시에 상승하는 레버리지 효과가 발생합니다.
실제로 업계 분석에 따르면, HBM4의 번인 테스트 시간은 HBM3E 대비 최소 1.5배 증가할 것으로 전망됩니다.
HBM4는 I/O 수가 HBM3E의 1,024개에서 2,048개로 두 배 확대되는 등 설계 복잡도가 크게 높아지기 때문입니다.
테스트 시간 증가는 소켓 소모량 증가로 직결되며, 이는 곧 오킨스전자의 수주 확대를 의미합니다.
핵심 제품군 분석: 세 가지 성장 축
① 번인 소켓 — 불량을 막는 최후의 방어선
번인(Burn-in) 소켓은 고온·고전압 등 극한 환경에서 반도체의 내구성을 검증하는 초정밀 부품입니다.
HBM처럼 개당 수십만 원에 달하는 고가 제품은 출하 후 불량이 발견되면 막대한 손실이 발생합니다. 오킨스의 번인 소켓은 이 리스크를 사전에 걸러내는 필수적 장치입니다.
2025년 오킨스전자는 삼성전자향 LPDDR5 번인 소켓 수주와 중국 CXMT향 매출 회복을 주요 동력으로 BiTS 사업부(소켓·핀 부문) 매출이 전년 대비 40.9% 성장한 것으로 분석됩니다.
번인 소켓 공급사로는 오킨스전자 외에 마이크로컨텍솔, Yamaichi, ISC 등이 경쟁하고 있습니다.
② 포고핀·프로브핀 — 반복 교체 수요의 효자 품목
포고핀과 프로브핀은 칩과 검사 장비를 전기적으로 연결하는 접점 역할을 하며, 반복 사용에 따른 마모로 주기적인 교체가 필요한 소모성 부품입니다. 이러한 특성 덕분에 안정적인 반복 수요가 발생합니다.
오킨스전자는 원가 경쟁력을 바탕으로 프로브카드 업체 내 점유율을 확대했으며, 2025년 포고핀 관련 매출이 전년 대비 약 2배 증가한 것으로 추정됩니다.
HBM4로 갈수록 개별 칩의 수율 관리가 더욱 엄격해져 초정밀 MEMS 핀의 중요성은 한층 커질 전망입니다.
③ 마그네틱 콜렛 — 글로벌 메모리 3사 공급의 의미
오킨스전자가 신사업으로 추진 중인 마그네틱 콜렛은 HBM 패키징 공정에서 반도체 칩을 집어 올리거나(Pick & Place) 다이를 적층하는 본딩 공정에 사용되는 핵심 소모성 픽업 툴입니다. 일정 횟수 사용 후 교체해야 하는 원·부자재로, 반도체 패키징 공정의 생산성과 정밀도를 좌우하는 부품으로 평가받습니다.
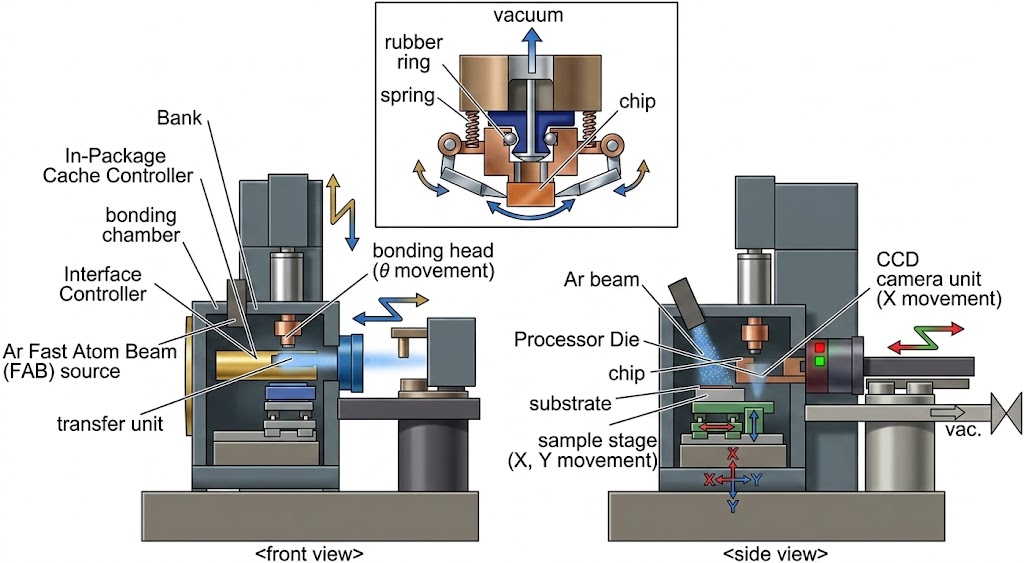
특히 오킨스전자는 2025년 하반기 기준으로 삼성전자·SK하이닉스·마이크론 등 글로벌 메모리 반도체 3사 모두에 마그네틱 콜렛을 공급하게 됐습니다.
특정 기업에의 의존도를 낮추고 수요 기반을 글로벌로 확장했다는 점에서 중요한 전략적 이정표입니다.
2025년 실적과 2026년 전망: 숫자로 보는 성장세
| 구분 | 2024년 | 2025년(추정) | 2026년(전망) |
|---|---|---|---|
| 매출액 | 약 667억 원 | 944억 원 | 1,405억 원 |
| 영업이익 | 약 19억 원 | 121억 원 | 207억 원 |
| 매출 성장률 | — | +41.5% YoY | +48.9% YoY |
| 영업이익 성장률 | — | +536.3% YoY | +71.6% YoY |
※ 2025년 수치는 공시 기준(30% 변동 공시), 2026년 전망치는 한국IR협의회 추정. 투자 판단의 참고용이며 실제 결과와 다를 수 있습니다.
2025년 3분기 누적 기준 연결 매출액은 전년 동기 대비 42.0% 증가, 영업이익은 518.0% 증가를 기록하며 흑자 전환에 성공했습니다.
2026년 성장 동력으로는 주요 고객사의 CLT(Chambered Low-frequency memory Tester) 장비 전환에 따른 메모리 소켓 매출 증가, 글로벌 프로브카드 고객사 확대에 따른 포고핀 성장, 그리고 HBM 3사향 마그네틱 콜렛 공급 본격화가 꼽힙니다.
HBM4 본격화: 오킨스전자에게 무엇을 의미하는가
SK하이닉스는 CES 2026에서 HBM4 16단 48GB 제품을 공개하며 업계 최고 속도 11.7Gbps를 구현했다고 밝혔습니다. SK하이닉스는 이미 2025년 하반기에 HBM4 12단 양산 체제를 구축했으며, 엔비디아의 차세대 AI 가속기 '루빈(Rubin)'에 HBM4가 탑재될 예정입니다. 삼성전자 역시 HBM4에서는 1c D램을 앞세워 경쟁력을 갖추며, SK하이닉스와 함께 엔비디아 공급을 거의 확정 지은 상태입니다.
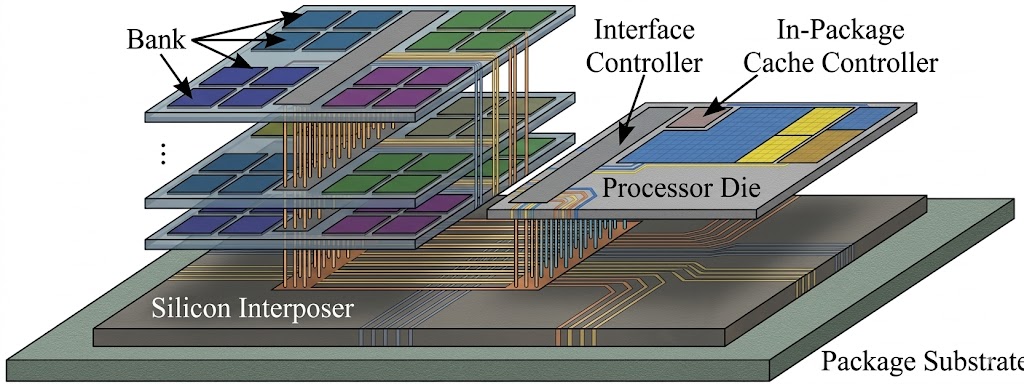
2026년 현재 HBM 시장의 주력 제품은 HBM3E가 전체 출하량의 약 2/3를 차지하고 있으며, HBM4는 점진적으로 비중을 확대해 나가는 국면입니다.
BofA는 2026년 HBM 시장 규모를 전년 대비 58% 증가한 546억 달러로 추산하고 있어, 테스트 수요 전체의 파이가 크게 확대되는 환경이 조성되고 있습니다.
이러한 흐름은 오킨스전자에 구조적 수혜 요인으로 작용합니다.
HBM3E에서 HBM4로 전환되며 테스트 난도와 시간이 모두 증가하고, 고부가 메모리 비중이 높아질수록 소켓·핀 부품의 단가와 교체 빈도가 동반 상승하기 때문입니다.
경쟁 구도와 리스크 점검
물론 투자에는 리스크도 존재합니다.
반도체 테스트 소켓 시장에는 리노공업, ISC(아이에스시), TSE(티에스이), TFE(티에프이) 등 경쟁력 있는 기업들이 포진해 있습니다.
오킨스전자는 이들과 시장 점유율 경쟁을 지속해야 하는 상황입니다.
또한 이미 주가에 미래 성장 기대감이 일부 반영된 상태라는 시각도 있습니다.
마그네틱 콜렛 등 신사업 제품의 수율 관리와 품질 입증이 지속되어야 하며, 고객사 장비 교체 일정에 따라 분기 실적의 변동성이 생길 수 있다는 점도 감안해야 합니다. 더불어 중국 반도체 업체들의 자국산 소켓 수요 변화나 미국의 반도체 수출 규제 강화 같은 지정학적 변수도 사업에 영향을 미칠 수 있습니다.
투자 결론: AI 메모리 구조적 성장의 수혜주
오킨스전자는 AI 메모리 반도체의 구조적 성장기에 가장 민감하게 반응하는 테스트 부품 성장주입니다.
1998년 번인 소켓 국산화에서 출발해, 현재는 글로벌 메모리 3사에 마그네틱 콜렛을 공급하고 프로브카드 고객사를 확대하는 포트폴리오 고도화를 진행 중입니다.
소켓 중심의 사업에서 소모성이 높은 핀류·콜렛류로의 체질 개선이 성공적으로 진행된다면, 실적의 안정성과 기업 가치의 재평가 기반이 함께 강화될 수 있습니다.
HBM4 본격 확산이 이어지는 2026~2027년, 오킨스전자가 어떻게 점유율을 확대하고 고수익 제품 비중을 높여가는지 냉철하게 지켜볼 필요가 있습니다.
※ 투자 유의사항
본 포스팅은 특정 종목의 매수·매도를 권유하는 투자 권유가 아니며, 공개된 정보와 리서치 자료를 바탕으로 작성된 분석 콘텐츠입니다. 주식 투자는 원금 손실 위험이 있으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.


댓글
댓글 쓰기