코히런트(COHR) 분석: AI 광통신 시대의 핵심 기업 | 투자 전략 완전 정리
1. 왜 지금 코히런트인가? — 구리의 한계와 빛의 시대
AI 산업은 엔비디아 블랙웰(Blackwell)·그레이스 호퍼(Grace Hopper)와 같은 차세대 GPU가 쏟아내는 막대한 데이터를 처리하는 도전에 직면해 있습니다. 수만 개의 GPU를 묶어 하나의 거대한 클러스터로 운용하는 하이퍼스케일 데이터센터에서, 기존의 구리 케이블 기반 연결 방식은 물리적 한계에 직면했습니다. 긴 거리에서는 신호 감쇠가 심하고, 고속 전송 시 발열과 전력 소모가 기하급수적으로 증가하기 때문입니다.
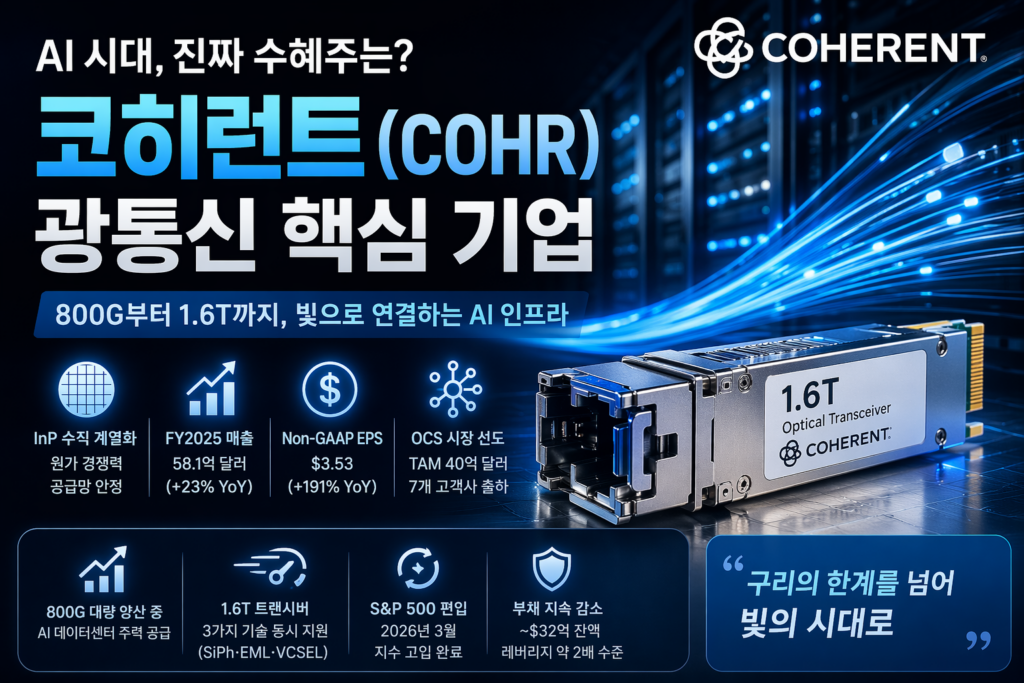
이에 따라 데이터 전송의 매체를 구리(전자)에서 광섬유(빛)로 전환하는 광인터커넥트(Optical Interconnect) 기술이 AI 인프라의 필수 요소로 떠올랐습니다. 이 전환의 최전선에 코히런트가 있습니다. 구글의 실험에서는 OCS(광 회로 스위치) 적용으로 약 40%의 전력 절감 효과가 확인될 정도로, 광학 기술은 데이터센터 운영 효율을 근본적으로 바꾸고 있습니다.
2. 코히런트의 핵심 경쟁력 — 수직 계열화의 힘
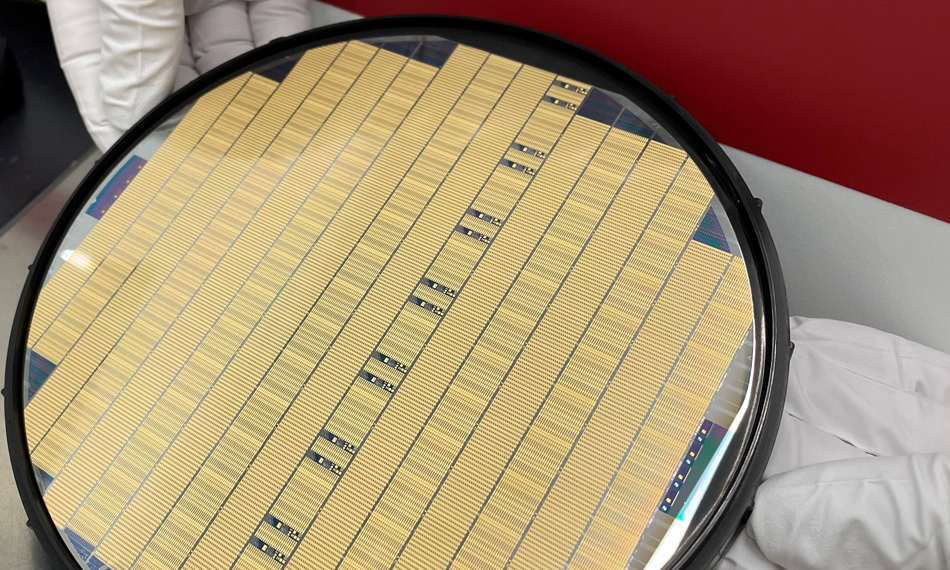
코히런트의 가장 강력한 해자(Moat)는 인듐인(InP, Indium Phosphide) 기반 수직 계열화에 있습니다. 대부분의 광통신 업체들이 핵심 레이저 소자를 외부에서 조달하는 것과 달리, 코히런트는 웨이퍼 소재 제조부터 최종 트랜시버 모듈 완성까지 전 공정을 자체적으로 수행합니다.
- 원가 경쟁력: 텍사스 셔먼(Sherman) 공장에서 3인치 → 6인치 InP 웨이퍼로 전환 중. 6인치 웨이퍼 1장에서 3인치 대비 4배 이상의 레이저 다이(die)를 생산하여 단위 원가를 획기적으로 절감
- 공급망 통제: 외부 조달 의존도가 낮아 소재 부족 시에도 생산 연속성 유지 가능
- 마진 포획: 내부 레이저 칩 + 외부 트랜시버 모듈을 동시에 공급해 데이터센터 랙(rack)당 '달러 콘텐츠(dollar content)'가 경쟁사 대비 높음
- 경쟁사 공급: EML·VCSEL 레이저 소자를 경쟁사에도 납품 — 시장 전체 성장이 코히런트 매출로도 연결되는 구조
6인치 InP 웨이퍼 전환 — 핵심 모멘텀
2025년 하반기부터 본격적으로 시작된 6인치 InP 웨이퍼 양산은 업계 전체에서 코히런트가 선도적으로 추진 중인 전환입니다. 2026년 중 3인치와 6인치 생산 비중이 50:50에 도달하고, 이후 6인치가 신규 증설분을 거의 전부 차지하게 됩니다. 2026~2027년 InP 생산 능력은 매년 두 배씩 늘어날 계획으로, 이는 1.6T 트랜시버 수요 폭증에 대응하기 위한 전략적 투자입니다.
3. 제품 포트폴리오 — 800G에서 1.6T로의 전환
| 제품/기술 | 현황 | 의의 |
|---|---|---|
| 800G 트랜시버 | 대량 양산 중, 하이퍼스케일러 주력 공급 | 현재 핵심 매출원, 2026년에도 성장 지속 |
| 1.6T 트랜시버 | 2025년 하반기부터 실 출하 시작, SiPh·EML 먼저 → VCSEL은 2026년 중반 | 3가지 레이저 기술 동시 지원 — 업계 유일 |
| OCS(광 회로 스위치) | 7개 고객사 출하 중(64×64, 320×320) | 2026년 매출 가속, TAM 20억→40억 달러로 상향 |
| CPO용 CW 레이저 | 400mW CW 레이저 샘플 공급 시작 | 실리콘 포토닉스 기반 CPO 시장 확대 대응 |
1.6T 트랜시버 — 3가지 기술 동시 지원이라는 차별점
2026년 3월 OFC(광섬유통신 컨퍼런스)에서 코히런트는 업계 유일하게 실리콘 포토닉스(SiPh), EML, VCSEL 세 가지 레이저 기술 기반의 1.6T 트랜시버를 모두 시연했습니다. 이는 "어떤 기술이 이길 것인가"를 예단하지 않고, 고객사의 요구사항에 맞춰 최적의 솔루션을 공급할 수 있는 유연성을 의미합니다. 2025년 산업 전체의 1.6T 모듈 수요가 약 180만 개에서 2026년 3,000만 개 이상으로 급증할 것으로 예상되는 가운데, 코히런트는 엔비디아·구글·메타 등 핵심 고객들의 다양한 요구를 수용할 수 있는 포지셔닝을 갖추고 있습니다.
OCS(광 회로 스위치) — 고부가가치 미래 성장 동력
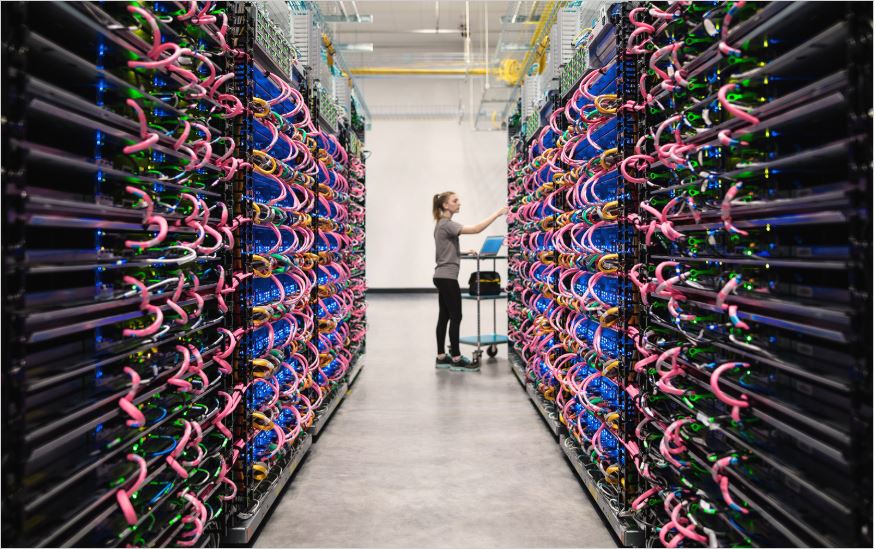
수만 개의 GPU를 연결할 때 빛의 경로를 소프트웨어 명령 하나로 재설정하는 OCS 기술은 코히런트의 차세대 고마진 제품입니다. 기계적 구동 없이 액정(liquid crystal) 스위칭 기술을 사용해 신뢰성이 높고, 400G→800G→1.6T 속도 전환 시에도 OCS 장비 교체 없이 운용할 수 있습니다. 코히런트의 OCS CTO(최고기술책임자) 줄리 엥(Julie Eng)은 OCS를 "기존 전기 패킷 스위칭의 대체재가 아닌, 소프트웨어로 전체 광섬유 연결 구조를 재설정할 수 있는 새로운 역량"으로 정의합니다. 현재 OCS의 예상 TAM(총 유효 시장)은 20억 달러에서 40억 달러로 두 배 상향 조정된 상태입니다.
4. 최신 재무 실적 — 숫자로 보는 회복세
부채 리스크 업데이트 — 합병 당시 대비 절반 수준으로 감소
2022년 7월 II-VI가 구(舊) 코히런트社를 약 65.6억 달러에 인수하는 과정에서 약 50억 달러의 부채가 발생했습니다. 합병 직후 순부채 기준 레버리지 비율이 4.5배를 넘었으나, 2025년 이후 공격적인 상환과 A&D 사업부 매각을 통해 2025년 말 기준 부채는 약 32억 달러로 줄었으며 순레버리지 비율은 약 2배 수준으로 낮아졌습니다. 연간 이자 비용도 2025 회계연도 기준 약 2.4억 달러에서, 추가 상환 및 금리 재조정을 통해 2027 회계연도까지 약 1.4억 달러로 낮아질 것으로 시장은 전망하고 있습니다.
5. 주요 리스크 — 냉철하게 바라봐야 할 3가지
⚠️ 투자 전 반드시 체크할 리스크
- 부채 잔존 리스크: 여전히 약 32억 달러의 부채가 남아 있어, 빅테크 설비 투자(CAPEX) 둔화 또는 금리 급등 시 이자 부담이 이익을 잠식할 수 있습니다.
- 실리콘 포토닉스의 추격: 브로드컴(Broadcom)과 인텔이 주도하는 저비용 실리콘 포토닉스 기술이 중저가 라인업부터 시장을 잠식할 가능성이 있습니다. 다만 코히런트 자체도 SiPh 기반 1.6T 제품을 양산 중이어서, "InP only" 기업이 아님을 주의해야 합니다.
- 루멘텀(Lumentum)과의 경쟁 심화: 광통신 숙적 루멘텀은 EML 레이저 분야에서 코히런트와 직접 경쟁 중이며, 중국 이노라이트(Innolight) 등 신흥 업체들도 가성비를 앞세워 공급망에 진입하고 있습니다.
6. 경쟁사 비교 — 코히런트의 위치
| 항목 | 코히런트 (COHR) | 루멘텀 (LITE) | 브로드컴 (AVGO) |
|---|---|---|---|
| 핵심 기술 | InP, GaAs, SiPh 복합 | InP EML 중심 | 실리콘 포토닉스 |
| 수직 계열화 | 웨이퍼→트랜시버 全공정 | 레이저 소자 특화 | 칩 설계 중심 |
| 1.6T 지원 기술 | SiPh + EML + VCSEL (3종) | EML 중심 | SiPh 중심 |
| OCS 제품 | 있음 (7개사 출하) | 없음 | 없음 |
| S&P 500 편입 | 2026년 3월 ✓ | 미편입 | 편입 |
7. 투자 시 체크포인트 — 어떤 지표를 봐야 하는가
코히런트는 현재 GAAP 기준으로 적자인 기업입니다(상각비 및 인수 관련 비용으로 인해). 따라서 주가 밸류에이션은 Non-GAAP EPS 기준으로 평가하는 것이 일반적입니다. 월가 컨센서스는 FY2026 Non-GAAP EPS 약 5달러, FY2027 약 7달러를 전망하고 있습니다. 투자자라면 분기별로 다음 지표들을 모니터링하는 것이 중요합니다.
- Networking 세그먼트 매출 비중: 현재 전체 매출의 약 72%, AI 데이터센터 수요의 핵심 온도계
- Non-GAAP 매출총이익률: 6인치 웨이퍼 전환 효과가 반영되어 42% 이상 목표 달성 여부
- 분기 부채 상환 규모: 잉여현금흐름(FCF) 대비 부채 감소 속도
- 1.6T 출하량 비중: 800G 대비 1.6T 매출 비중 확대 추이 (1.6T가 구조적으로 고마진)
- OCS 고객사 수 및 잔고(backlog): 현재 7개사 → 확대 여부
🔍 종합 평가
코히런트는 광통신의 엔진을 직접 설계·제조하는 수직 계열화 기업으로, AI 인프라 슈퍼사이클의 수혜를 가장 직접적으로 받을 수 있는 포지셔닝을 갖추고 있습니다. FY2025의 58.1억 달러 매출(+23%)과 Non-GAAP EPS 191% 성장, S&P 500 편입이라는 성과는 '앤더슨 턴어라운드(Anderson Turnaround)'가 숫자로 증명되고 있음을 보여줍니다.
다만 약 32억 달러의 부채는 여전히 주요 리스크 요인입니다. 빅테크 AI CAPEX 사이클이 지속되고 6인치 InP 웨이퍼 전환이 계획대로 진행된다면 레버리지는 빠르게 낮아질 것이지만, 매크로 환경 변화 시 이 부채가 발목을 잡을 수 있습니다. 장미빛 기술 스토리와 함께 Non-GAAP 매출총이익률의 42% 돌파 시기와 분기 부채 상환 추이를 면밀히 추적하며 접근하시기를 권장합니다.
※ 본 글은 투자 참고용 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 결정은 반드시 본인의 판단과 책임 하에 이루어져야 합니다.
면책 고지: 본 게시물에 포함된 재무 데이터는 코히런트 공식 실적 발표(FY2025 기준) 및 공개된 분석 자료를 기반으로 작성되었습니다. 주가 및 기업 상황은 언제든 변동될 수 있으며, 본 내용은 투자 조언이 아닌 정보 제공 목적으로 작성되었습니다. 투자 결정 전 반드시 전문가와 상담하시기 바랍니다.
관련기업 루멘텀이 궁금하시다면?
AI 데이터 센터의 심장, 루멘텀(Lumentum) 기업 분석과 투자 포인트 - Today Everything
생생한 분석을 원하신다면 아래 영상을 확인해주세요.


댓글
댓글 쓰기